Бүгін ANTIKOR ORTALYGY алаңында облыстық Антикор басшысының бірінші орынбасары Тимур Темірәлиев "Жетісу" ӘКК, Әділдік жолы РҚБ өкілдерімен және облыстың өзге де азаматтық белсенділерімен кездесу өткізді. Кездесу аясында облыстық әлеуметтік-кәсіпкерлік корпорация қызметіндегі сыбайлас жемқорлық тәуекелдеріне сыртқы талдауқорытындылары талқыланды.
Облыстық Антикор басшысының бірінші орынбасары Тимур Темірәлиев атап өткендей: "Мемлекет басшысының тапсырмасы аясында сыбайлас жемқорлыққа қарсы қызметтің негізгі бағыты сыбайлас жемқорлықтың алдын алуға бағытталған. Сыбайлас жемқорлық салдарымен күрес жұмысын оның алдын алуға қайта форматтау жөніндегі міндетті Агенттік Төрағасы қойған. Бұл мәселедегі негізгі құқықтық құрал сыбайлас жемқорлық тәуекелдерін сыртқы талдау болып табылады".
Кездесу барысында "Жетісу"ӘКК анықталған сыбайлас жемқорлық тәуекелдерінің нәтижелері жеткізілді.
Талдау ӘКК қызметін құқықтық реттеудің жеткіліксіздігін анықтады. Іс жүзінде қолданыстағы заңнама шеңберінде ӘКК алдында нақты мақсаттар мен міндеттер жоқ.
Талдау іс жүзінде 8 млрд теңгеден астам шығындар кезінде іске асырылған инвестициялық жобалар санының төмен екенін көрсетті, 2019 жылдан бастап қазіргі уақытқа дейін ӘКК тек 7 жобаны іске асырды. Бұл ретте, аталған инвестициялық жобалар сервистік-дайындау орталықтарын құруға және ұйымдастыруға ғана қатысты болды, олардың шеңберінде ауыл шаруашылығы техникасы сатып алынып, жер учаскелері бөлінді.
Талдау ӘКК іс жүзінде кәсіпкерлік субъектілеріне қаржылай көмекті жүйелі негізде бөлетін "қаржы ұйымына" айналғанын көрсетті. Осылайша, ӘКК 4 жыл бойы "Ақсу кант" ЖШС-не, сондай-ақ өзге де субъектілерге 3 млрд.теңгеден астам сомада пайызсыз қаржылық көмек көрсетті.
ӘКК активтерінде ұзақ жылдар бойы ӘКК-нің жарғылық құжаттарына және инвестициялық жобаларды іске асыру саясатына тікелей қайшы келетін көп пәтерлі тұрғын үйлер құрылысына бөлінген жер учаскелері бар. Бұл ретте, бұл учаскелерді бөлу ашықтықтың болмауымен қатар жүрді, сондай-ақ нарықтың қалған субъектілеріне жер учаскелерін алу үшін тең мүмкіндіктерге ие болуға мүмкіндік бермеді. Осылайша, конкурстан тыс негізде жер учаскелерін алу рәсімі ӘКК-ге аталған жер учаскелерін "жалған инвестжобаларды"іске асыруға мүмкіндік берді.
Сондай-ақ ӘКК активтерінде 3-10 жылдан астам өзінің нысаналы мақсаты бойынша мүлдем пайдаланылмаған объектілер бар. Бұдан басқа, теңгерімде тұрған және мақсаты бойынша пайдаланылмайтын жабдықтар бар. Мысалы, құны 300 млн. теңгеден асатын балалар тағамын жабдықтау. Бұл активтер көлемін жасанды түрде ұлғайту мақсатында ӘКК теңгерімінде болады.
Азық-түлік қауіпсіздігі саласында елеулі сыбайлас жемқорлық тәуекелдері анықталды. Қарыз бойынша шарттық міндеттемелердің орындалуына формальды бақылауды жүзеге асырумен, қарыз шарттарын негізсіз ұзартумен, қарыз қаражатын алған өндірушілердің ӘМАТ-ты өткізуімен "жалған" қарыз шарттары міндеттемелерінің орындалуын қамтамасыз етуді бақылау процесіндегі сайлау тәсілімен байланысты тәуекелдер белгіленді.
Мәселен, сыртқы талдау барысында Алматы облысының тұрақтандыру қорына бөлінген 400 млн. теңгеден астам сомаға бюджет қаражатын мақсатсыз және тиімсіз пайдалану фактілері анықталды (азық-түлік өнімдерін сатып алудың орнына кәсіпкерлер айналымда ақша қаражатын ұстады, ал кейбіреулері азық-түлік емес тауарларды сатып алды).
Сегодня на площадке ANTIKOR ORTALYGY первый заместитель руководителя областного Антикора Тимур Темиралиев провел встречу с представителями СПК «Жетісу», РОО «Әділдік жолы» и иных гражданских активистов области. В рамках встречи были подведены итоги внешнего анализа коррупционных рисков в деятельности областной социально-предпринимательской корпорации.
Как отметил Тимур Темиралиев: «В рамках поручения Главы государства сегодня основное острие деятельности антикорслужбы направлено на превенцию коррупции. Задача по переформатированию работы с борьбы с последствиями коррупции на ее предупреждение – задана Председателем Агентства. Основным правовым инструментом в этом вопросе является внешний анализ коррупционных рисков».
В ходе встречи до сведения присутствующих были доведены результаты выявленных коррупционных рисков в СПК «Жетісу».
Анализом установлено недостаточное правовое регулирование деятельности СПК. Имеются бланкетные нормы о компетенции корпорации в различных отраслевых правовых актах, при этом отсутствуют нормы о ее целях и задачах.
Основным недостатком СПК является имеющаяся многолетняя задолженность - от 2-х до 4-х млрд. тенге ежегодно.
Наблюдается низкое количество реализованных инвестиционных проектов при фактических затратах более 8 млрд тенге (с 2019 года по настоящее время - лишь 7 проектов). При этом данные проекты касались лишь создания и организации сервисно-заготовительных центров, в рамках которых приобреталась сельхозтехника, выделялись земельные участки.
Наметилась тенденция оказания СПК на системной основе финансовой помощи субъектам предпринимательства без соответствующего прогноза рисков. Так, только ТОО «Аксу кант» в течение 4-х летвыделены в виде беспроцентной финансовой помощи денежные средства на сумму свыше 3 млрд. тенге (возвращено порядка 500 млн тенге).
В активах корпорации на протяжении долгих лет имеются земельные участки, выделенные под строительство МЖК, прямо противоречащие уставным документам и политике реализации инвестпроектов. При этом процесс выделения этих участков (вне конкурса) характеризовался непрозрачностью, что не позволило остальным субъектам рынка иметь равные возможности. Тем самым, усматриваются риски выделения земельных участков под «псевдоинвестпроекты».
Также в активах СПК имеются неиспользуемые по своему целевому назначению более 3-10 лет объекты, а также оборудования. К примеру, оборудование детского питания стоимостью более 300 млн. тенге (создается искусственное увеличения объема активов).
Существенные коррупционные риски выявлены в сфере продовольственной безопасности. Установлены риски, связанные с формальным контролем за исполнением договорных обязательств по займам, необоснованной их пролонгации, избирательным подходом за исполнением обязательств договоров займа, «мнимой» реализацией СЗПТ производителями, получившими займовые средства.
Так, установлены факты нецелевого и неэффективного использования бюджетных средств, выделенных на Стабфонд Алматинской области на сумму более 400 млн. тенге (взамен приобретения продуктов питания предприниматели держали денежные средства в обороте, некоторые же приобретали непродовольственные товары).
с участием представителя ответчика Изтурганова А.А., прокурора Генеральной прокуратуры Республики Казахстан Куанчалиевой Г.Н., без участия истца по его ходатайству,
рассмотрев в открытом судебном заседании посредством мобильной видеоконференцсвязи административное дело по иску Товарищества с ограниченной ответственностью «DP Kazakhstan» (далее - истец, Товарищество) к РГУ «Управление государственных доходов по городу Актау Департамента государственных доходов по Мангистауской области» (далее - УГД, ответчик) о признании незаконными и отмене уведомлений об устранении нарушений, выявленных органами государственных доходов по результатам камерального контроля от 9 сентября и 25 ноября 2021 года,
поступившее по кассационной жалобе истца о пересмотре решения специализированного межрайонного административного суда Мангистауской области (далее - СМАС) от 25 января 2022 года и постановления судебной коллегии по административным делам Мангистауского областного суда от 6 апреля 2022 года,
УСТАНОВИЛА:
УГД осуществлен камеральный контроль Товарищества и выставлено два уведомления об устранении нарушений, выявленных органами государственных доходов по результатам камерального контроля № 4306QC600003 от 9 сентября 2021 года (далее - Уведомление №1) и № 43061Q201808 от 25 ноября 2021 года (далее - Уведомление № 2).
Согласно приложениям № 1 и 2 к уведомлению №1: «Период, охваченный камеральным контролем: 01.07.2018 - 30.06.2021. Отнесение в зачет и (или) на вычеты сумм по сделке (операции), по которой действие (действия) по выписке счета-фактуры и (или) иного документа признано (признаны) судом либо органом уголовного преследования совершенным (совершенными) субъектом частного предпринимательства без фактического выполнения работ, оказания услуг, отгрузки товаров, либо по сделке, признанной недействительной на основании вступившего в законную силу решения суда. Сумма нарушения 4 850 898,0 тенге».
Согласно приложению № 2 к уведомлению № 2: «Период, охваченный камеральным контролем: 01.01.2019 - 31.12.2019. Нарушение, установленное в ходе анализа данных уполномоченных государственных органов, организаций и иных лиц, полученных в рамках реализации пилотных проектов по развитию налогового администрирования. Неправомерное отнесение на вычеты по КПН расходов по налогоплательщику, регистрация которого решением суда, вступившего в законную силу, признана недействительной. Сумма нарушения 16 696 460 тенге».
ТОО «DP Kazakhstan» обратилось в суд с административным иском о признании незаконными и отмене Уведомления № 1 и Уведомления № 2.
Решением СМАС от 25 января 2022 года в удовлетворении иска отказано. Суд апелляционной инстанции постановлением от 06 апреля 2022 года оставил решение без изменений.
В кассационной жалобе истец изложил следующие доводы.
Довод 1. Местные суды строят свои доводы на принципе преюдиции, объективные факты игнорируются. Круг обстоятельств, установленных приговором в отношении Н. Лим, искусственно «растягивается».
Довод 2. Гарантии прав истца, закрепленные в статье 96 Кодекса «О налогах и других обязательных платежах в бюджет» (далее - Налоговый кодекс), превращаются в фикцию при игнорировании реальных фактов сделки.
Довод 3. Между истцом и ТОО «Taba Oil» действительно совершена сделка купли-продажи по ввозу сырья - полиэтиленовой пленки. Данный факт подтверждается наличием соответствующих документов у истца. Данная сделка не признана недействительной судом. УГД вправе направить уведомление только после признания её судом недействительной.
УГД настаивало на том, что кассационная жалоба должна остаться без удовлетворения, так как все осуществляемые меры налогового контроля в отношении ТОО «DP Kazakhstan» были проведены в рамках обязанностей согласно действующему законодательству. Прокурор просил отказать в удовлетворении кассационной жалобы, так как по такой категории дел представление пояснений Налоговым кодексом не предусмотрено. Соответственно, уведомление нельзя считать исполненным.
Согласно части первой статьи 169 Административного процедурнопроцессуального кодекса Республики Казахстан (далее - АППК) порядок кассационного обжалования определяется правилами Гражданского процессуального кодекса Республики Казахстан (далее - ГПК).
В соответствии с частью пятой статьи 438 ГПК основаниями к пересмотру в кассационном порядке судебных актов являются существенные нарушения норм материального и процессуального права, которые привели к вынесению незаконного судебного акта. По данному делу такие основания имеются.
По доводу 1.
Управлением в отношении ТОО «DP Kazakhstan» Уведомление №1 выставлено на основании приговора Алмалинского районного суда города Алматы от 19 апреля 2021 года (далее - приговор). Приговором установлена вина Лим Н.К. в совершении уголовного правонарушения, предусмотренного частью 3 статьи 216 Уголовного кодекса (совершение действий по выписке счета - фактуры без фактического выполнения работ, оказания услуг, отгрузки товаров).
Согласно принципу определенности налогового законодательства, по мнению судебной коллегии, усматривается несколько условий по содержанию приговора:
1) должна быть указана конкретная сделка;
2) должна быть указана счет-фактура или иной документ по данной конкретной сделке;
3) признание судом деятельности преступной, то есть отсутствие фактического выполнения работ (оказания услуг, отгрузки товара) по данной конкретной сделке и счет-фактуре.
В соответствие с Уголовно-процессуальным кодексом Республики Казахстан при постановлении приговора суд разрешает вопрос о доказанности совершения деяния подсудимым, виновности подсудимого.
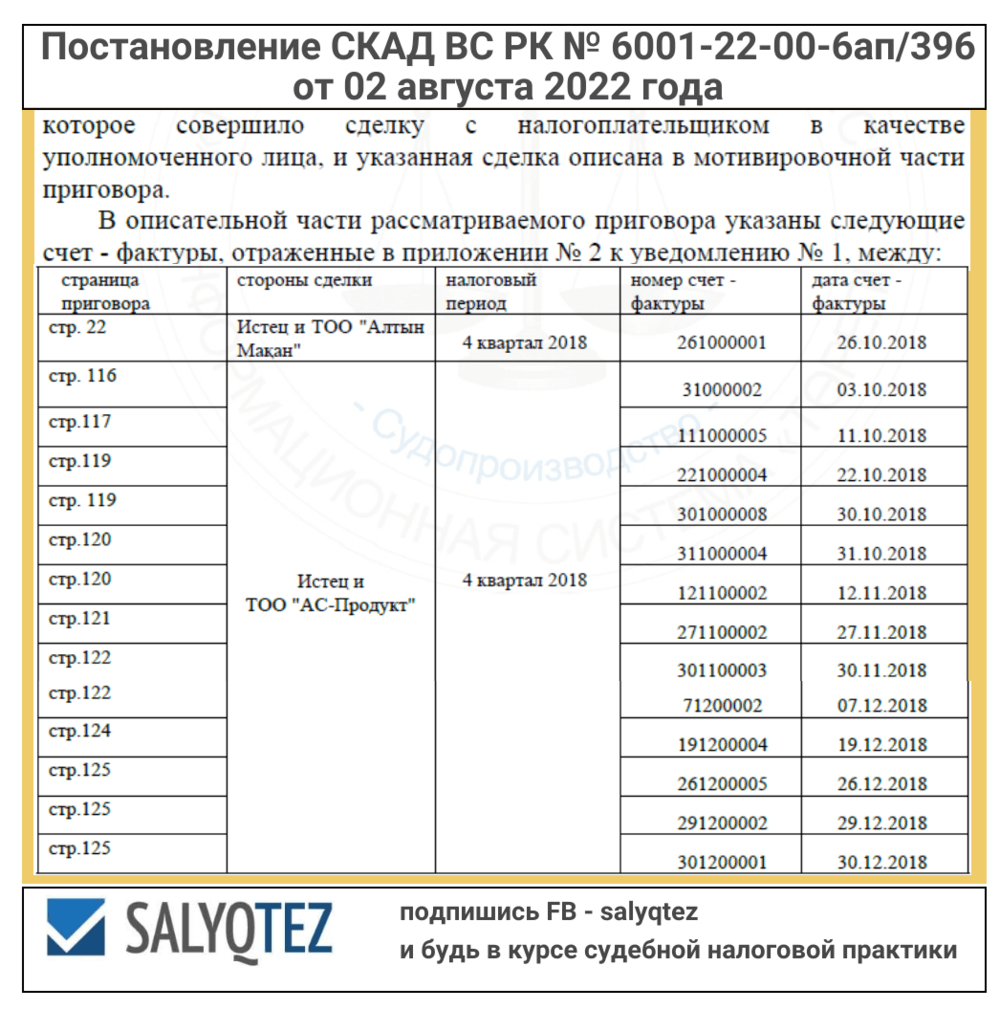
Таким образом, из вышеизложенных норм судебная коллегия считает, что вынесение уведомления и ограничения его выполнения пояснением, как указано в пункте 3 статьи 96 Налогового кодекса, законно только в случае, когда вынесен обвинительный приговор в отношении физического лица, которое совершило сделку с налогоплательщиком в качестве уполномоченного лица, и указанная сделка описана в мотивировочной части приговора.
В описательной части рассматриваемого приговора указаны следующие счет - фактуры, отраженные в приложении № 2 к уведомлению № 1, между:
таблица
Таким образом, Уведомление № 1 с указанием данных счетов - фактур является законным. Судебные акты местных судов в данной части обоснованные.
При этом, в отношении Уведомления № 2 судебная коллегия не соглашается с выводами СМАС и суда апелляционной инстанции.
В приговоре не указаны конкретные сделки и счета-фактуры, заключенные между ТОО «DP Kazakhstan» и ТОО «TABA OIL», то есть указанная в уведомлении № 2 счет - фактура ESF-170740006760-20190214- 50614223 по сделке между истцом и поставщиком ТОО «TABA OIL» в приговоре отсутствует.
Судебная коллегия также отмечает, что согласно статье 79 АППК административный акт должен быть законным, обоснованным, ясным для понимания и исчерпывающе определять круг лиц, на которых распространяется его действие.
При этом, в соответствии с подпунктом 4) части первой статьи 80 АППК, в административном акте должно быть указано его обоснование. Как следует из части третьей статьи 129 АППК, ответчик может ссылаться лишь на те обоснования, которые упомянуты в административном акте.
В Уведомлении №2, а также со слов ответчика в рамках судебного заседания подтверждено, что транзакция оспорена налоговым органом не на основании приговора, а в связи с решением экономического суда по признанию регистрации недействительной.
Исходя из изложенного, позиция истца в части довода 1 по Уведомлению № 2 является обоснованной, а судебные акты местных судов незаконными.
По доводу 2.
Согласно пункту 5 статьи 96 Налогового кодекса в случаях подачи жалобы в суд на действия (бездействие) должностных лиц налоговых органов по направлению уведомления об устранении нарушений, предусмотренных подпунктами 2) и 3) пункта 3 настоящей статьи, выявленных налоговыми органами по результатам камерального контроля, налогоплательщик вправе доказать фактическое получение товаров, работ, услуг от юридического лица, регистрация (перерегистрация) которых признана недействительной на основании вступившего в законную силу решения суда.
Уведомление № 2 вынесено согласно подпункту 2) пункта 3 статьи 96 Налогового кодекса с указанием на неправомерное отнесение на вычеты расходов по налогоплательщику, регистрация которого решением суда, вступившего в законную силу, признана недействительной.
Таким образом, налогоплательщик имеет право доказать фактическое получение товара в рамках обжалования в административном суде.
По доводу 3.
В обоснование своих доводов по сделке с ТОО «TABA OIL» истец предоставил счет - фактуру, выписанную поставщиком, коносамент (bill of lading) № 48 268 от Khazar Sea Shipping Lines до порта в Актау, таможенную декларацию с отметками органов государственных доходов по Мангистауской области на товар «упаковка рукавная полиэтиленовая», сертификат происхождения № 2001812120065 от Zarrin Plastic Khazar Anzali Free Zone, упаковочный лист на 44 рулона, фотографии товара. Во всех указанных документах получателем указано ТОО «TABA OIL».
Таким образом, ТОО «TABA OIL» имел в наличии товар, происхождение которого отслеживается, и в отношении которого истцом была выставлена счет-фактура.
В данном случае истцом в отношении ТОО «TABA OIL» предоставлены документы по оплате, поставленного товара. В соответствии с пунктом 5 статьи 96 Налогового кодекса, истец фактически доказывает наличие сделки.
В соответствии со статьей 109 ГПК, стороне, в пользу которой состоялось решение, суд присуждает с другой стороны судебные расходы.
По результатам рассмотрения дела было установлено, что ТОО «DP Kazakhstan» при подаче иска оплатил в бюджет государственную пошлину в размере 29 170 тенге, при подаче кассационной жалобы в сумме 15 315 тенге, согласно требованиям пункта 2 статьи 610 Налогового кодекса.
Руководствуясь статьей 169 АППК Республики Казахстан, подпунктом 2) части 2 статьи 451 ГПК Республики Казахстан, судебная коллегия
ПОСТАНОВИЛА:
Решение специализированного межрайонного административного суда Мангистауской области от 25 января 2022 года и постановление судебной коллегии по административным делам Мангистауского областного суда от 6 апреля 2022 года по данному делу изменить.
По делу вынести новое решение о частичном удовлетворении иска.
Уведомление № 43061Q201808 от 25 ноября 2021 года об устранении нарушений, выявленных органами государственных доходов по результатам камерального контроля признать незаконным и отменить. В остальной части оставить без изменений.
Возвратить ТОО «DP Kazakhstan» часть государственной пошлины, уплаченой при подаче иска и кассационной жалобы в размере 22 242,5 тенге. Кассационную жалобу ТОО «DP Kazakhstan» удовлетворить частично.
Одно дело, когда арест накладывается на вклады и дебетовые карты, а другое дело — когда на кредитные. Имеют ли право судебные приставы списывать деньги с кредиток в счет уплаты задолженности и можно ли обезопасить себя от этого? Рассказываем.
ЧТО ПРОИСХОДИТ СО СЧЁТОМ ПРИ ЕГО АРЕСТЕ?
Порядок наложения арестов устанавливается в следующих законодательных актах РК:
· уголовном кодексе (статьи со 161 по 163);
· гражданском кодексе (статьи со 156 по 158, а также 252);
· законе «Об исполнительном производстве и статусе судебных исполнителей» (статья 62).
В соответствии с положениями действующего законодательства РК, под арестом денег понимается введение запрета на пользование средствами, которые находятся на счете должника. В результате применения такой меры прекращаются все расходные операции по счёту в рамках арестованных сумм.
Смысл ареста счёта заключается в приостановке расходных операций по нему на определённую сумму, но не в списании средств. Для того чтобы арестованные деньги списались со счёта, приставы должны предъявить в банк специальный документ — инкассовое распоряжение.
Счета всегда арестовываются в пределах определённых сумм. Незаконным считается арест всего остатка средств на счёте. За должником сохраняется право распоряжаться разницей между арестованной суммой и остатком по счету.
Так, например, если остаток на счете составляет 15 миллионов тенге, а задолженность перед приставами — 5 миллионов тенге, будет арестована только эта сумма. Разница — 10 миллионов тенге — останется в полном распоряжении должника.
На арестованные счета могут зачисляться деньги. Кроме того, нормами действующего законодательства РК допускается так называемый «накопительный» арест, при котором поступающие на счёт средства копятся, пока не будет достигнута сумма, подлежащая взысканию. В этом случае расходные операции по счёту приостанавливаются до момента снятия ареста.
НА КАКИЕ СЧЕТА НАКЛАДЫВАЕТСЯ АРЕСТ?
Есть счета, которые нельзя арестовывать. Их полный перечень представлен в пункте 11 статьи 27 закона «О платежах и платёжных системах РК» от 26.07.2016 года №11–VI ЗРК. К таким счетам в том числе относятся те, что предназначены для зачисления соцпособий из госбюджета; жилищных выплат; средств, внесённых на условиях депозита нотариуса. Кредитных счетов в этом списке нет.
Поэтому при открытии исполнительного производства допускается арест кредитных карт должника. А это в свою очередь может привести к крайне неблагоприятным последствиям: приставы спишут деньги с кредитки в счёт уплаты задолженности, а заёмщику придётся возвращать эту сумму, да ещё вдобавок начисленные проценты.
КАК ОБЕЗОПАСИТЬ СЕБЯ ОТ СПИСАНИЯ ПРИСТАВАМИ ДЕНЕГ С КРЕДИТКИ?
Деньги, которые находятся на кредитной карточке, в соответствии с положениями банковского законодательства РК, являются собственностью заёмщика. Это его средства, поскольку он имеет право распоряжаться ими на своё усмотрение — без согласования с кредитором. Поэтому никаких препятствий для того, чтобы списать деньги с кредитки в счёт уплаты долга приставами, нет.
Что способен в этом случае сделать должник? Он может заранее подстраховаться и предложить банку заключить дополнительное соглашение, по условиям которого на счёте будет отражаться информация только о доступном кредитном лимите. Каждый раз когда клиенту нужно будет воспользоваться кредитными средствами, он будет отправлять заявку в банк на выделение необходимой суммы. Фактически на счёте не будет денег, а значит, приставы ничего не смогут списать. Некоторые банки уже применяют такой способ защиты средств своих клиентов, что позволяет последним пользоваться кредитками без каких-либо ограничений даже при наличии задолженности по исполнительным листам.
Ещё в договоре можно прописать условие об обязанности банка сообщать о притязаниях третьих лиц на средства клиента. Дополнительно можно оговорить, что в таких случаях банк будет переводить деньги с кредитного счета на свой ссудный счет, чтобы их не списали.
Важно понимать, что защитить средства, хранящиеся на кредитной карточке, от списания приставами можно, только если банк пойдет навстречу клиенту. Однако стопроцентной гарантии, что кредитор согласится на предложение заёмщика, никто не даст. И вот почему: в соответствии с действующим законодательством РК, банк несёт ответственность за неисполнение требований судебных приставов. В этом случае ему назначается штраф, размер которого зависит от суммы, подлежащей взысканию. Следовательно, договариваться о заключении дополнительного соглашения имеет смысл заранее — до ареста счетов. Потом будет поздно.
с участием представителей: истца - Джарасовой Н.К., Кенжибековой Б.А., представителей ответчика - Дарибаева Д., Сейсекенова С.Б., заинтересованного лица - Аязбаева М.Б., прокурора Генеральной прокуратуры Республики Казахстан - Куанчалиевой Г.Н.,
рассмотрев в открытом судебном заседании посредством мобильной видеоконференцсвязи административное дело по иску АО «ForteLeasing» (далее - ФортеЛизинг, истец)» к РГУ «Департамент государственных доходов по городу Алматы» (далее - ДГД, ответчик) о признании незаконным и отмене уведомления о результатах проверки №291 от 31 марта 2021 года,
поступившее по кассационной жалобе истца о пересмотре решения специализированного межрайонного административного суда города Алматы (далее - СМАС) от 16 сентября 2021 года и постановления судебной коллегии по административным делам Алматинского городского суда (далее - суд апелляционной инстанции) от 13 января 2022 года,
УСТАНОВИЛА:
31 марта 2021 года ответчиком составлен акт № 291 документальной налоговой проверки (далее - акт) за период с 1 января 2017 года по 31 декабря 2019 года, а также выставлено в адрес истца уведомление № 291 о результатах проверки (далее - уведомление). Уведомлением ответчик начислил истцу налоги на общую сумму 21 841 997 тенге, пеню в сумме 3 252 045 тенге. ФортеЛизинг обратилось в суд с иском к ДГД о признании незаконным и отмене уведомления.
Решением СМАС от 16 сентября 2021 года в удовлетворении исковых требований отказано. Суд апелляционной инстанции постановлением от 13 января 2022 года оставил решение без изменений.
В кассационной жалобе истец приводит следующие доводы:
Довод 1.
Между истцом (ссудополучатель) и АО «ForteBank» (ссудодатель, Банк) заключены договоры ссуды по помещениям. Согласно договорам, все расходы по содержанию имущества, в том числе коммунальные услуги, налоги, возникающие в соответствии с законодательством Республики
Казахстан, подлежат возмещению ссудополучателем, то есть фактическую уплату осуществляет истец.
Истец оплачивал счета-фактуры Банка, в том числе по возмещению расходов за амортизацию зданий. Соответственно, имеет право на их вычет. Банк, в свою очередь, полученный доход, в том числе и от оплаченной амортизации относил себе в доход.
Согласно пункту 3 статьи 7 Кодекса «О налогах и других обязательных платежах в бюджет» (далее - Налоговый кодекс 2017 года), никто не может быть подвергнут повторному обложению одним и тем же видом налога, одним и тем же видом платежа в бюджет по одному и тому же объекту обложения за один и тот же период, что по факту возникает в результате проверки.
Довод 2:
Согласно пунктам 1 и 2 статьи 146 Налогового кодекса, срок проведения налоговой проверки, указываемый в предписании, не должен превышать тридцать рабочих дней с даты вручения предписания.
На сайте прокуратуры данная проверка зарегистрирована, указаны сроки с 30 июня по 11 августа 2020 года. Однако налоговая проверка проводилась вплоть до 31 марта 2021 года. Данные о продлении проверки отсутствуют.
Из Журнала учета посетителей БЦ «ТУРАР» (далее - Журнал) следует, что представители налогового органа, которые указаны в Акте № 291 документальной налоговой проверки, а именно, Дарибаев Д.Т. и Аскербек М.А., проводили проверку в период приостановлении налоговой проверки, а именно, были в офисе истца.
Таким образом, ДГД допустил грубое нарушение порядка проведения проверки, что влечет недействительность акта проверки.
Судебная коллегия, ознакомившись с материалами дела, доводами истца и ответчика, заключением прокурора, полагавшего, что кассационная жалоба не подлежит удовлетворению, приходит к следующим выводам.
Согласно части первой статьи 169 Административного процедурнопроцессуального кодекса (далее - АППК) порядок кассационного обжалования определяется правилами Гражданского процессуального кодекса (далее - ГПК).
В соответствии с частью пятой статьи 438 ГПК основаниями к пересмотру в кассационном порядке судебных актов являются существенные нарушения норм материального и процессуального права, которые привели к вынесению незаконного судебного акта.
По данному делу такие основания установлены.
По доводу 1:
Как следует из материалов дела, истец не является собственником помещений. Банк пояснил, что им выставлялась в счетах-фактурах амортизация, исчисленная в налоговых целях. Вместе с тем, положения
пункта 1.5. статьи 1 договоров конкретно данный вид расхода, как перевыставляемый расход не указывает.
В соответствии с пунктами 3.2. договоров истец обязан нести расходы, в которые входят: поддержание пропускного режима, техническое обслуживание отопительных и вентиляционных систем, систем кондиционирования, противопожарной системы безопасности, уборка и обслуживание имущества, охрана имущества, расходы, которые могут возникнуть в связи с содержанием имущества и поддержанием имущества в надлежащем состоянии, за исключением затрат по капитальному ремонту имущества, и прочие расходы.
Как пояснила бухгалтер истца, она полагала странным, что указанный расход был выставлен в адрес ФортеЛизинг, но приняла счет-фактуру на основании внешней консультации.
Судебная коллегия отмечает, что в силу положений статьи 56 Налогового кодекса 2008 года и статьи 190 Налогового кодекса 2017 года налоговый учет основывается на данных бухгалтерского учета. Исходя из положений статей 116, 117 Налогового кодекса 2008 года, статей 266, 271 Налогового кодекса 2017 года основные средства являются фиксированными активами.
Стоимость фиксированных активов относится на вычеты посредством исчисления амортизационных отчислений в порядке и на условиях, установленных актуальным налоговым законодательством.
В Международных стандартах финансовой отчетности МСФО (IAS) 16 «Основные средства» указано следующее.
Амортизация - это систематическое распределение амортизируемой стоимости актива на протяжении срока его полезного использования. Амортизируемая стоимость - это себестоимость актива или другая величина, отраженная в финансовой отчетности вместо себестоимости, за вычетом его ликвидационной стоимости.
Таким образом, судебная коллегия полагает, что фактически налоговая амортизация не является расходом по содержанию имущества. Это стоимость актива, которая относится на вычеты в течение жизненного цикла актива.
В данной части выводы местных судов являются законными и обоснованными.
Кроме того, судебная коллегия отмечает, что в письме на имя руководителя ДГД по г. Алматы от заместителя Председателя правления истца Урпежанова С.Б. указывается, что по всем четырем объектам амортизационные отчисления ссудодателем, то есть Банком не осуществлялись, так как были либо выставлены на продажу, либо были обеспечением обязательств третьего лица. Таким образом, судебная коллегия полагает, что фактически истцу выставлялась амортизация, которая не начислялась.
Двойное налогообложения, о котором упоминает истец, возникает не в связи с действиями ответчика, а на основании порядка ведения учета самим Банком. Банк не лишен права амортизировать собственные фиксированные активы согласно требованиям МСФО. Такая стоимость актива относится на вычет в налоговом учете собственника помещений, в данном случае должна относиться на вычеты у Банка. При этом, сам Банк амортизационные отчисления по данным объектам не делал.
Таким образом, судебная коллегия соглашается с выводами местных судов в данной части.
По доводу 2.
19 июня 2020 года ответчиком вынесено предписание № 291 о проведении комплексной налоговой проверки в отношении истца по вопросам правильности исчисления и своевременности уплаты налогов и других обязательных платежей в бюджет за период времени с 1 января 2017 года по 31 декабря 2019 года.
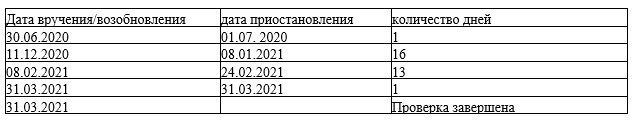
За период проверки ее течение приостанавливалось несколько раз:
Итого юридически проверка проводилась в течение 31 дня. В целом проверка была начата 14 июня 2020 года и была завершена 31 марта 2021 года.
Истец полагает, что фактически проверка проводилась 40 рабочих дней с учетом приостановлений и более 6 месяцев по факту, так как проверяющие также приходили на объект в момент, когда проверка была приостановлена. Данный факт подтверждают Журналом посещений объекта. В связи с нарушением длительности проверки, что является грубым нарушением, истец полагает, что результат проверки должен быть отменен на основании статей 148 и 156 Предпринимательского кодекса.
Сотрудники ДГД в своих отзывах фактически не отрицают, что приходили к налогоплательщику во время приостановления проверки, указывают на то, что Журналы не утверждены и не могут доказательством превышения сроков проверки. Кроме того, проверяющие привели доводы, что они посещали офис истца для того, чтобы вручить новые требования. При этом на период вручения требований проверка не возобновлялась.
Ввиду указанных обстоятельств, судебная коллегия отмечает, что согласно пункту 4 статьи 146 Налогового кодекса 2017 года, течение срока проведения налоговой проверки может приостанавливаться налоговыми органами на период вручения налогоплательщику (налоговому агенту)
требования налогового органа о представлении сведений и (или) документов и представления налогоплательщиком (налоговым агентом) запрашиваемых при проведении налоговой проверки сведений и (или) документов.
Довод ответчика о том, что Журнал не является допустимым доказательством, судебная коллегия оценивает критически, так как истец является коммерческой организацией, получающей охранные услуги. Взаимоотношения между охранной организацией и истцом не могут быть регламентированы государством. Стороны имеют право по своему усмотрению определять формат ведения журналов посещения офиса.
Даты посещений указанные в Журнале показывают, что были посещения офиса истца в те дни, когда не было вручений требований или иных актов. Кроме того, сам ответчик подтвердил, что сроки проведения проверки им не возобновлялись для вручения новых требований.
Согласно пунктам 1 и 2 статьи 156 Предпринимательского кодекса, проверка и профилактический контроль и надзор с посещением субъекта (объекта) контроля и надзора признаются недействительными, если они проведены органом контроля и надзора с грубым нарушением требований к организации и проведению проверок и профилактического контроля и надзора с посещением субъекта (объекта) контроля и надзора, установленных настоящим Кодексом.
При этом к грубым нарушениям требований Предпринимательского кодекса среди прочего относятся:
1) отсутствие оснований проведения проверки и профилактического контроля и надзора с посещением субъекта (объекта) контроля и надзора;
3) отсутствие уведомления, а равно несоблюдение сроков уведомления о проведении проверки и профилактического контроля и надзора с посещением субъекта (объекта) контроля и надзора;
9) нарушение сроков проведения проверок и профилактического контроля и надзора с посещением субъекта (объекта) контроля и надзора, предусмотренных статьей 148 настоящего Кодекса;
Ввиду вышеизложенного, по мнению судебной коллегии, при проведении проверки были допущены грубые нарушения, предусмотренные пунктом 2 статьи 156 Предпринимательского кодекса, что является основанием для отмены результата налоговой проверки.
Вместе с тем, отмена уведомления не лишает истца права самостоятельно устранить нарушения положений Налогового кодекса в части неправомерного отнесения амортизации Банка на расходы за период в рамках срока исковой давности.
Аналогично, налоговый орган не лишен возможности применения мер налогового контроля в отношении налогоплательщика с соблюдением требований Налогового кодекса, Предпринимательского кодекса и АППК.
В соответствии со статьей 109 ГПК, стороне, в пользу которой
состоялось решение, суд присуждает с другой стороны судебные расходы.
По результатам рассмотрения дела было установлено, что АО «ForteLeasing» при подаче иска оплатил в бюджет государственную пошлину в размере 501 884, 84 тенге, при подаче кассационной жалобы в сумме 125 470, 21 тенге, согласно требованиям пункта 2 статьи 610 Налогового кодекса.
Руководствуясь статьей 169 АППК Республики Казахстан, подпунктом 8) части 2 статьи 451 ГПК Республики Казахстан, судебная коллегия
П О С Т А Н О В И Л А :
Решение специализированного межрайонного административного суда города Алматы от 16 сентября 2021 года и постановление судебной коллегии по административным делам Алматинского городского суда от 13 января 2022 года по данному делу отменить.
Вынести новое решение об удовлетворении требований АО «ForteLeasing» к РГУ «Департамент государственных доходов по городу Алматы».
Уведомление о результатах проверки №291 от 31 марта 2021 года признать незаконным и отменить.
Возвратить АО «ForteLeasing» государственную пошлину, уплаченную при подаче иска и кассационной жалобы в размере 627 355,05 тенге.
Кассационную жалобу АО «ForteLeasing» удовлетворить.
Судебная коллегия по гражданским делам Верховного Суда Республики Казахстан в составе:
председательствующего судьи Султанова Н.К.,
судей Боровик М.Г., Ералиевой Б.Р.,
с участием прокурора Дерипсалдинова Д.А.,
представителей заявителя Ажигалиевой У.Н., Бисаковой А.К., Казиева Д.С., Фуниковой О.Ю.,
представителей ответчика Кадриной А.Е.,
рассмотрев в открытом судебном заседании посредством мобильной видеоконференцсвязи
гражданское дело по заявлению Акционерного общества (далее - АО) «НГСК КазСтройСервис» к Республиканскому государственному учреждению (далее - РГУ) «Департамент государственных доходов по городу Алматы Комитета государственных доходов Министерства финансов Республики Казахстан» о признании незаконным и отмене уведомления от 31 декабря 2020 года № 452,
поступившее по ходатайству АО «НГСК КазСтройСервис» о пересмотре решения специализированного межрайонного экономического суда города Алматы от 5 августа 2021 года и постановления судебной коллегии по гражданским делам Алматинского городского суда от 21 октября 2021 года,
УСТАНОВИЛА:
АО «НГСК КазСтройСервис» (далее - Общество, налогоплательщик) обратилось в суд с вышеуказанным заявлением, мотивируя тем, что действия ответчика (далее - Департамент, налоговый орган) являются незаконными и противоречат законодательству в части начисления корпоративного подоходного налога (далее - КПН) в размере 642 921 800 тенге, пени 454 681 525 тенге.
Решением специализированного межрайонного экономического суда города Алматы от 5 августа 2021 года в удовлетворении заявления отказано.
Постановлением судебной коллегии по гражданским делам Алматинского городского суда от 21 октября 2021 года решение суда оставлено без изменения.
В ходатайстве представитель Общества, ссылаясь на нарушения норм материального права, неправильное определение круга обстоятельств,
2
имеющих значение для дела, просит отменить оспариваемые судебные акты и вынести новое решение об удовлетворении заявленных требований.
Заслушав представителей заявителя, поддержавших доводы ходатайства, возражения представителя налогового органа, заключение прокурора об оставлении ходатайства о пересмотре без удовлетворения, изучив материалы дела, обсудив доводы ходатайства и отзыва, судебная коллегия приходит к следующему выводу.
В соответствии с частью 5 статьи 438 Гражданского процессуального кодекса (далее - ГПК) основаниями к пересмотру в кассационном порядке вступивших в законную силу судебных актов являются существенные нарушения норм материального и процессуального права, которые привели к вынесению незаконного судебного акта.
Такие нарушения при рассмотрении дела допущены.
Из материалов дела следует, что Департаментом проведена тематическая документальная налоговая проверка.
По итогам проверки Обществу вручены акт налоговой проверки и уведомление о результатах проверки от 31 декабря 2020 года № 452 (далее - Уведомление).
Не согласившись с результатами проверки, налогоплательщик обжаловал акт и Уведомление в уполномоченный орган государственных доходов - Министерство финансов Республики Казахстан, решением которого от 21 мая 2021 года № 004-ДА/ЗТ-Ж-583/3 обжалуемое Уведомление оставлено без изменения, жалоба АО «НГСК КазСтройСервис» - без удовлетворения.
Отказывая в удовлетворении заявленных требований, суды первой и апелляционной инстанций пришли к выводу о законности оспариваемого Уведомления.
Вместе с тем, анализ представленных по делу доказательств в их совокупности свидетельствует о том, что доводы Общества заслуживают внимания.
Согласно позиции автора ходатайства, при проверке уменьшен вычет по товарно-материальным запасам (далее - ТМЗ) на сумму 3 085 714 427 тенге, что является неправомерным в силу положений налогового законодательства Республики Казахстан.
Так, согласно пункту 3 статьи 100 Кодекса Республики Казахстан «О налогах и других обязательных платежах в бюджет (Налоговый кодекс)» вычет расходов (в том числе по ТМЗ) производится на основании подтверждающих документов в том налоговом периоде, в котором они фактически были произведены. При этом, в соответствии с пунктом 5 статьи 57 Налогового кодекса, учет ТМЗ в целях налогообложения осуществляется в соответствии с Международными стандартами финансовой отчетности (далее - МСФО) и требованиями законодательства Республики Казахстан о бухгалтерском учете и финансовой отчетности.
Вычет по ТМЗ подлежит определению в размере расходов, указанных в бухгалтерском учете в соответствующем налоговом периоде при наличии подтверждающих документов.
В свою очередь, в бухгалтерском учете расходы по ТМЗ определяются на основании первичных документов - актов списания ТМЗ на расходы. Таким образом, сумма вычета по ТМЗ должна быть равна сумме списанных на расходы ТМЗ в бухгалтерском учете.
Общая стоимость всех использованных ТМЗ за налоговый период обезличена и определяется по математической формуле, предусмотренной в декларации по КПН (100.00.0091 + 100.00.009Ш - 100.00.00911).
Всего списано ТМЗ = ТМЗ на начало (остатки) + ТМЗ приобретено - ТМЗ на конец (остатки). То есть данная формула не определяет сумму вычета по ТМЗ, а исчисляет общую стоимость ТМЗ, использованных в налоговом периоде.
Размер вычета по ТМЗ определяется путем уменьшения исчисленной суммы использованных ТМЗ на стоимость списанных ТМЗ, не относимых в бухгалтерском учете на расходы, по формуле: [(100.00.0091 - 100.00.00911 + 100.00.009Ш) - 100.00.009VI - 100.00.009VII - 100.00.009VIII - 100.00.009IX].
Посредством отражения вышеуказанных показателей при составлении декларации по КПН налогоплательщик определяет фактический размер ТМЗ, списанных на расходы в бухгалтерском учете.
Вычет определяется исключительно на основании первичных документов, подтверждающих списание ТМЗ на расходы в налоговом периоде.
В соответствии с данными первичных документов Общества расходы ТМЗ за 2014 год составили 25 071,4 млн.тенге. Указанные расходы не включают списание ТМЗ предыдущих периодов, что подтверждается не только первичными документами, но и налоговыми регистрами АО «НГСК КазСтройСервис». Декларация по КПН в части расходов по ТМЗ составлена таким образом, чтобы сумма вычета ТМЗ также составила 25 071,4 млн.тенге.
Представители налогоплательщика полагают, что в ходе проверки проявлен формальный подход к порядку определения вычета по ТМЗ и уменьшена общая сумма лишь на основании уменьшения показателя «ТМЗ приобретено» на 3 085,7 млн.тенге. При этом проверяющие не произвели сравнение размера фактически списанных на расходы ТМЗ по данным бухгалтерского учета с суммой вычета по ТМЗ по данным декларации.
В результате проверки налоговый орган пришел к следующему выводу:
- 25 071,4 млн.тенге - фактически списанные на расходы ТМЗ по данным бухгалтерского учета на основании актов списания;
- 21 985,7 млн.тенге - вычет по декларации по КПН по данным проверяющих, что не соответствует нормам Налогового кодекса.
Данный вывод, по мнению Общества, не соответствует налоговому законодательству.
ТМЗ на сумму 3 085,7 млн.тенге фактически поступили до 2014 года (согласно первичным документам), но были оприходованы в бухгалтерском учете АО «НГСК КазСтройСервис» в 2014 году.
В целях корректного исчисления суммы вычета по ТМЗ налогоплательщик при составлении декларации по КПН скорректировал показатель «ТМЗ на начало (остатки)» в сторону уменьшения таким образом, чтобы итоговая сумма вычета ТМЗ составила 25 071,4 млн.тенге в полном соответствии с данными первичных документов и бухгалтерского учета.
Отсутствие сравнения с фактическими данными бухгалтерского учета привело к незаконному (по мнению заявителя) занижению суммы вычета по результатам проверки, тогда как данному обстоятельству судами не дана надлежащая правовая оценка.
В частности, представители Общества, будучи осведомленными, что для обработки предоставленной информации необходимы специальные знания, ходатайствовали перед судом о назначении судебно-экономической экспертизы, привлечении специалистов, опросе свидетелей, однако судом данное ходатайство отклонено без приведения мотивов.
Налогоплательщик обращает внимание на то, что основанием для определения размера вычета являются данные бухгалтерского учета, и согласно данным первичных документов сумма расходов АО «НГСК КазСтройСервис» по ТМЗ составила 25 071,4 млн.тенге, что соответствует размеру вычета по ТМЗ в декларации КПН за 2014 год.
Также утверждает, что Обществом на вычеты 2014 года правомерно отнесена стоимость фактически списанных (использованных) в 2014 году ТМЗ на сумму 25 071,4 млн.тенге, так как соблюдены требования статьи 100 Налогового кодекса:
- данные ТМЗ использованы в связи с предпринимательской деятельностью АО «НГСК КазСтройСервис» (расходы направлены на получение дохода);
- подтверждены документально актами списания;
- списание (использование) фактически произведено в 2014 году.
Анализ представленных по делу доказательств в их совокупности
свидетельствует о том, что выводы местных судов не основаны на полном и объективном рассмотрении дела.
Согласно требованиям статьи 15 ГПК гражданское судопроизводство осуществляется на основе состязательности и равноправия сторон. Стороны, участвующие в гражданском процессе, наделены настоящим Кодексом равными возможностями отстаивать свою позицию.
Стороны избирают в ходе гражданского судопроизводства свою позицию, способы и средства ее отстаивания самостоятельно и независимо от суда и других лиц, участвующих в деле.
Суд, сохраняя объективность и беспристрастность, осуществляет руководство процессом, создает необходимые условия для реализации
5
сторонами процессуальных прав на полное и объективное исследование обстоятельств дела.
Статьей 412 ГПК определено, что по апелляционным жалобе, ходатайству прокурора суд апелляционной инстанции по имеющимся в деле и представленным в соответствии с требованиями части второй статьи 413 настоящего Кодекса материалам проверяет правильность установления фактических обстоятельств дела, применения и толкования норм материального права, а также соблюдение при рассмотрении и разрешении дела норм гражданского процессуального закона.
Частями 1, 2 статьи 413 ГПК установлено, что при рассмотрении дела в апелляционном порядке суд проверяет законность и обоснованность решения суда первой инстанции в полном объеме.
Суд апелляционной инстанции оценивает имеющиеся в деле, а также представленные в соответствии с частью второй статьи 404 настоящего Кодекса доказательства в пределах заявленного иска.
Приведенные нормы гражданского процесса апелляционной коллегией не соблюдены.
Вопреки пункту 11 Нормативного постановления Верховного Суда Республики Казахстан «О судебном решении по гражданским делам» от 11 июля 2003 года № 5, в мотивировочной части оспариваемых судебных актов не указано, по каким основаниям судом не приняты приведенные Обществом доводы.
Поскольку законность и обоснованность решения суда первой инстанции в полном объеме не проверена, выводы суда апелляционной инстанции о необоснованности заявленных требований являются преждевременными.
При таких обстоятельствах постановление апелляционной коллегии подлежит отмене с направлением гражданского дела на новое рассмотрение в суд апелляционной инстанции.
При новом рассмотрении суду апелляционной инстанции следует создать условия для реализации сторонами равных возможностей отстаивать свою позицию; проверить правильность установления судом первой инстанции фактических обстоятельств дела, применения и толкования норм материального права, а также соблюдение им при рассмотрении и разрешении дела норм гражданского процессуального закона; в совокупности и всесторонне исследовать и оценить имеющиеся в материалах дела и представленные сторонами доказательства, дать им соответствующую правовую оценку; при необходимости привлечь к рассмотрению дела специалистов либо назначить судебно-экономическую экспертизу, определить обстоятельства, имеющие значение для правильного разрешения дела; применить закон, подлежащий применению к спорным правоотношениям, и по итогам вынести законное и обоснованное решение, соответствующее требованиям гражданского процессуального закона.
6
Руководствуясь подпунктом 5) части второй статьи 451 ГПК, судебная коллегия
ПОСТАНОВИЛА:
Постановление судебной коллегии по гражданским делам Алматинского городского суда от 21 октября 2021 года по данному делу отменить.
Дело направить на новое рассмотрение в судебную коллегию по гражданским делам Алматинского городского суда в ином составе судей.
Ходатайство АО «НГСК КазСтройСервис» удовлетворить частично.
Если хлебоприемное предприятие не выдает зерновую расписку, то в его действиях усматривается состав правонарушения предусмотренного подпунктом 6 частью 3 статьи 401 Кодекса об административных правонарушениях. Санкция статьи предусматривает штраф на субъектов среднего предпринимательства в размере 200, на субъектов крупного предпринимательства – в размере 300 МРП.
Вопрос о возбуждении административного производства и привлечении хлебоприемного предприятия к ответственности входит в компетенцию местных исполнительных органов. Поэтому в случае невыдачи зерновых расписок вы вправе обратиться в местное управление либо отдел сельского хозяйства для принятия соответствующих мер. Как показывает практика это один эффективных и быстрых способов решения проблемы.
Нам неоднократно удавалось разрешить ситуаций, когда хлебоприемное предприятие отказывалось выдать зерновые расписки и предлагало аграриям продать зерно на невыгодных для них условиях. Также были попытки выдачи расписок с указанием характеристик ниже показателей, которые были при приеме зерна.
Все споры разрешились путем обращения в управления и отделы сельского хозяйства акиматов. После первого запроса от госоргана хлебоприемное предприятие сразу же принимало меры по урегулированию спора.
Судебная коллегия по административным делам Верховного Суда Республики Казахстан в составе:
Председательствующего - председателя коллегии Тукиева А.С. судей Умралиева Е.Д., Токмурзиной Д.А., с участием прокурора Дерипсалдинова Д.А., представителя истца ТОО «ВКСтройГрупп» Токашева Е., представителя РГУ «Управление государственных доходов по городу Усть-Каменогорск Департамента государственных доходов по ВосточноКазахстанской области Комитета государственных доходов Министерства финансов Республики Казахстан» Омарова А.А.,
представителя заинтересованного лица РГУ «Департамент
государственных доходов по Восточно-Казахстанской области Комитета государственных доходов Министерства финансов Республики Казахстан» Жадриновой Г.М.
рассмотрев в открытом судебном заседании посредством мобильной видеоконференцсвязи административное дело по иску товарищества с ограниченной ответственностью «ВКСтройГрупп» (далее - ТОО, товарищество, истец) к республиканскому государственному учреждению «Управление государственных доходов по городу Усть-Каменогорск Департамента государственных доходов по Восточно-Казахстанской области Комитета государственных доходов Министерства финансов Республики Казахстан» (далее - Управление, УГД, ответчик) об оспаривании решения о признании уведомления об устранении нарушений, выявленных органами государственных доходов по результатам камерального контроля неисполненным,
поступившее по апелляционной жалобе представителя ответчика на решение специализированного межрайонного административного суда Восточно-Казахстанской области (далее - СМАС) от 9 сентября 2021 года и постановление судебной коллегии по административным делам Восточно-Казахстанского областного суда (далее - апелляционная инстанция) от 18 ноября 2021 года,
УСТАНОВИЛА:
ТОО обратилось в суд с административным иском к УГД об оспаривании решения о признании уведомления об устранении нарушений, выявленных органами государственных доходов по результатам камерального контроля, неисполненным.
Требования мотивированы тем, что 15 сентября 2020 года Управлением в адрес товарищества выставлено уведомление №181668200008 об устранении нарушений, выявленных по результатам камерального контроля (далее - уведомление). Согласно уведомлению, товариществу указано о нарушениях по электронным счетам-фактурам (далее - ЭСФ): с 1 января 2019 года по 31 августа 2020 года.
22 октября 2020 года истцом дано пояснение на данное уведомление. Пояснения товарищества не были приняты, и 13 ноября 2020 года уполномоченный орган вынес решение №D181668200008001 (далее - решение) о признании уведомления неисполненным.
Решением СМАС от 9 сентября 2021 года иск ТОО удовлетворен. Судом признано незаконным и отменено полностью решение №D181668200008001 от 13 ноября 2020 года о признании уведомления об устранении нарушений, выявленных органами государственных доходов по результатам камерального контроля, неисполненным.
Судом апелляционной инстанции от 18 ноября 2021 года решение СМАС оставлено без изменений.
Согласно части 1 статьи 169 Административного процедурно-процессуального кодекса Республики Казахстан (далее - АППК) порядок кассационного обжалования определяется правилами Гражданского процессуального кодекса Республики Казахстан (далее - ГПК).
В соответствии с частью 5 статьи 438 ГПК основаниями к пересмотру в кассационном порядке судебных актов являются существенные нарушения норм материального и процессуального права, которые привели к вынесению незаконного судебного акта. По данному делу такие основания не установлены.
Коллегия, ознакомившись с материалами дела, доводами истца и ответчика, соглашается с выводами местных судов на основании следующего.
Ответчик 15 сентября 2020 года в автоматизированном режиме выставил уведомление в отношении ТОО в соответствии с Приказом Первого заместителя Премьер-Министра Республики Казахстан - Министра финансов Республики Казахстан от 3 октября 2019 года №1084 «Об утверждении правил и сроков реализации пилотного проекта по совершенствованию администрирования налога на добавленную стоимость (далее - НДС) на основании информационной системы электронных счетов-фактур с применением системы управления рисками (пилотный проект)».
В уведомлении сообщено о выявленных нарушениях по электронным счетам-фактурам (далее - ЭСФ) за период с 1 января 2019 года по 31 августа
2020 года. Согласно приложению №1 к уведомлению УГД указало товариществу, что согласно проведенному анализу, отражаемые товариществом ЭСФ финансово-хозяйственные операции имеют низкую вероятность их осуществления. Расшифровка по выявленным нарушениям отражена в приложении №2 к уведомлению. В приложении №2 содержится список 57 компаний-покупателей с указанием БИН.
В отношении указанного уведомления ТОО предоставляется в установленный срок 22 октября 2020 года пояснение с приложением подтверждающих документов в отношении соответствующих контрагентов покупателей, согласно БИНам в приложении №2. Предоставление пояснения в срок УГД не оспаривается.
13 ноября 2020 года при вынесении решения о признании уведомления №181668200008001 неисполненным на пояснение товарищества (далее - решение), ответчик указывает следующее:
1) у основного поставщика ТОО «МАГ- СтройГрупп» степень риска высокая, отсутствует материально-техническое оснащение, фиксированные активы, складские помещения, транспортные средства. Представленное пояснение Управлением не принято, поскольку не указаны обстоятельства, являющиеся основаниями и доказательствами несогласия с указанными в уведомлении нарушениями.
2) у поставщиков 1 и 2 уровня ТОО «МАГ- СтройГрупп» отсутствовала возможность для выполнения работ и оказания услуг в связи с отсутствием трудовых ресурсов. В связи с чем представленное пояснение не является основанием для исполнения уведомления, поскольку к пояснению были приложены только договора, накладные и акты сверок.
Коллегия отмечает, что изначально уведомление выставлено в отношении 57 конкретных покупателей (клиентов) ТОО. При этом решение выносится в отношении не покупателя, а поставщика ТОО. При такой противоречивой постановке вопроса в камеральном контроле налогоплательщик фактически лишается возможности исполнить уведомление.
Согласно пункту 2 статьи 94 Кодекса Республики Казахстан «О налогах и других обязательных платежах в бюджет» от 25 декабря 2017 года (далее - Налоговый кодекс) целью камерального контроля является предоставление налогоплательщику права самостоятельного устранения нарушений, выявленных налоговыми органами по результатам камерального контроля.
Пункт 2 статьи 96 Налогового кодекса предусматривает два способа исполнения уведомлений об устранении нарушений, выявленных по результатам камерального контроля, налогоплательщиком: - в случае согласия - посредством устранения выявленных нарушений; - в случае несогласия - посредством представления пояснения по выявленным нарушениям на бумажном или электронном носителе.
Исполнение уведомления осуществляется налогоплательщиком (налоговым агентом) в течение тридцати рабочих дней со дня, следующего за днем его вручения (получения). Таким образом, представление пояснения о несогласии с уведомлением признается исполнением уведомления и прекращает его действие.
Соответственно, налоговый орган может вынести решение о признании уведомления неисполненным только в случаях, когда:
1) пояснение не соответствует по форме и содержанию требованиям подпункта 2) пункта 2 статьи 96 Налогового кодекса;
2) пояснение не подлежит представлению налогоплательщиком в случаях, указанных в пункте 3 статьи 96 Налогового кодекса и нарушения не устранены.
Вышеуказанный перечень оснований для признания уведомления по результатам камерального контроля неисполненным является исчерпывающим.
Из материалов дела следует, что товариществом в установленный срок представлено пояснение с приложением к пояснению соответствующих документов (договоров, справок, актов выполненных работ, ЭСФ).
На судебном заседании в кассационной инстанции ответчик утверждал, что ТОО не приложило к пояснению договор с ТОО «KazInvestStroy». Однако доказательств по данному доводу представлено не было. В материалах дела указанный договор имеется. Кроме того, в решении налогового органа по пояснению указанный довод не указан. Соответственно, согласно части 3 статьи 129 АППК, ответчик не может ссылаться на указанные основания, так как ранее они не упомянуты в обжалуемом административном акте.
Управлением вынесено решение не в отношении покупателей, а поставщика ТОО «МАГ- СтройГрупп», который в уведомлении не указан.
Согласно частям 1 и 2 статьи 79 АППК, административный акт должен быть обоснованным и ясным для понимания. Соответственно довод о выявленных нарушениях в результате камерального контроля по приобретению работ и услуг у поставщика ТОО «МАГ- СтройГрупп» не может считаться обоснованным, когда уведомление выставлено в отношении покупателей, а не поставщиков.
Кроме того, из материалов дела следует, что заказчиком по объекту «Реконструкция сетей водоснабжения в с. Ново-Троицкое г. Усть- Каменогорск, ВКО. Корректировка», по которому поднимается вопрос относительно ТОО «МАГ- СтройГрупп» является ГКП на ПВХ «вскемен Водоканал» акимата города Усть-Каменогорск согласно договору №ОИ160526-1У от 2 июня 2016 года. Ответчиком не ставится вопрос относительно того, что указанный проект не был исполнен истцом.
Представленные истцом пояснения от 22 октября 2020 года соответствуют по форме и содержанию требованиям подпункта 2) пункта 2 статьи 96 Налогового кодекса, и поданы с соблюдением установленного срока.
Учитывая установленные судом обстоятельства, суд приходит к выводу, что иск об оспаривании решения является обоснованным, и считает, что истцом уведомление от 15 сентября 2020 года посредством представления
пояснений исполнено, и у органа государственных доходов отсутствуют законные основания для вынесения решения о признании уведомления неисполненным.
Согласно части 1 статьи 156 АППК, если иск об оспаривании обременяющего административного акта, затрагивающего права, свободы и законные интересы истца, является обоснованным и суд признает его незаконность, то он отменяет его полностью или в какой-либо части. Поскольку оспариваемое решение вынесено ответчиком с нарушением норм Налогового кодекса и является обременяющим административным актом, который нарушает права и законные интересы истца, суд считает необходимым признать незаконным и отменить данный административный акт с возложением на ответчика обязанности совершения действий по его отмене.
При таких обстоятельствах, суд признаёт иск товарищества обоснованным, оспариваемый административный акт незаконным, в связи с чем, административный иск подлежит удовлетворению в полном объеме.
Руководствуясь статьей 169 АППК и подпунктом 1) части 2 статьи 451 ГПК, судебная коллегия
П О С Т А Н О В И Л А:
Решение специализированного межрайонного административного суда Восточно-Казахстанской области от 9 сентября 2021 года и постановление судебной коллегии по административным делам Восточно-Казахстанского областного суда от 18 ноября 2021 года по данному административному делу оставить без изменения.
Кассационную жалобу ответчика РГУ «Управление государственных доходов по городу Усть-Каменогорск Департамента государственных доходов по Восточно-Казахстанской области Комитета государственных доходов Министерства финансов Республики Казахстан» оставить без удовлетворения.
Президент Касым-Жомарт Токаев подписал закон 31 декабря 2021 года, но все положения вступили в силу только сейчас.
Теперь вводится запрет на начисление вознаграждения после 90 дней просрочки возврата займа: другими словами, банкам и микрофинансовым организациям запрещено ухудшать долговую ситуацию заёмщиков. Такая норма не распространяется на кредиты, которые выдаются индивидуальным предпринимателям. Аналогичный запрет применяется для ипотечных займов физических лиц.
Кроме того, в Закон «О банках и банковской деятельности» внесли поправки: залогодатель, независимо от того, является ли он физическим или юридическим лицом, имеет право на замену предмета залога в случае, если сумма неисполненных обязательств по ипотечному займу составляет менее 10% от стоимости залога.
Помимо этого, залоговым заёмщикам предоставлено право на самостоятельную судебную либо внесудебную продажу залога за три месяца. При этом для недопущения реализации жилья по заниженной стоимости на торгах повышен нижний порог продажной цены залога с 50% до 75% от первоначальной оценочной стоимости залога.
В ходе оперативно-профилактического мероприятия «Қарасора-2022» совместно с сотрудниками Управления по противодействию наркопреступности ДП Кызылординской области, ДКНБ РК по Кызылординской области и Байконуру и Шиелийского РОП в степной местности Шиелийского района Кызылординской области среди саксаулов выявлен крупный наркопосев с 1665-ю (одна тысяча шестьсот шестьдесят пять) кустами конопли.
Задержан житель областного центра по подозрению в культивировании наркотических растений в крупном размере. Кроме того, в ходе личного досмотра у задержанного изъято наркотическое вещество.
Согласно заключению экспертизы изъятое в качестве вещественного доказательства наркосодержащие растения составляют общую массу 8 кг. 59 гр. и изъятое в ходе личного досмотра вещество оказалось высушенной марихуаной весом 657,14 гр.
Подозреваемый водворен в изолятор временного содержания Шиелийского районного отдела полиции.
По данному факту проводится досудебное расследование по части 3 статьи 296 (Незаконное обращение с наркотическими средствами, психотропными веществами, их аналогами без цели сбыта, их аналогов в крупном размере) и по части 2 статьи 300 Уголовного кодекса Республики Казахстан (Незаконное культивирование запрещенных к выращиванию растений, содержащих наркотические вещества в крупном размере).
Пресс-служба Департамента полиции Кызылординской области