Компания Mitsubishi показала первые официальные изображения и видеоролики с пикапом L200 нового поколения. Пусть это пока тизеры, и некоторые детали — в тени, дизайн практически полностью рассекречен. Полноценная премьера — через месяц.
Mitsubishi утверждает, что пикап был «полностью переосмыслен в рамках концепции дизайна Beast Mode» («режим зверя»). То есть маркетологи хотят подчеркнуть особо дикий нрав машины. Пока не известно, как это отразится на технических характеристиках, но стиль в самом деле стал брутальнее в сравнении с текущим поколением, которое выпускается с 2014 года.
Обращает на себя внимание сложная светотехника, состоящая из множества сегментов, и рубленые формы кузова. Пикап, судя по всему, станет длиннее и шире уходящей модели. Откидной борт кузова украшен спойлером.
Пусть вас не смущает шильдик «Triton» на корме. Под этим именем пикап и сейчас продается на некоторых рынках, и в будущем поколении также останется два названия — L200 и Triton.
На тизерных видео можно немного разглядеть интерьер. По центру передней панели большой планшет. Кроме того, видны органы управления полным приводом и ездовыми режимами электроники, а также прочие кнопки. Можно сделать вывод, что Mitsubishi не стала интегрировать все функции в сенсорный экран. У водителя остается быстрый доступ к часто используемым функциям.
По слухам, новинка будет состоять в техническом родстве с Nissan Navara следующего поколения. Были ожидания, что L200 получит гибридную версию, способную заряжаться от розетки, но пока эти планы не утверждены. Но известно, что готовится отдельный полностью электрический пикап, который должен появиться в 2025—2028 годах.
Премьера Mitsubishi L200/Triton нового поколения пройдет 26 июля в Таиланде, где эту модель будут выпускать как для внутреннего рынка, так и на экспорт.
Уланоризм – 410.01. Как извлечь выгоду? Главный вопрос каждого. Социум смог-таки загнать массы в шайтанский круг и замкнуть его навсегда. Жажда наживаться не есть инстинкт и необходимость, а навязанное. Кто не понимает данной истины, тому никогда не посчастливится, хоть на миг, взглянуть на окружающее без шор, единственное, ради чего стоит родиться и жить.
Выгода – сильнейший мотиватор и вдохновитель, но созданное на этом замесе и поглотит гомо сапиенсов, множество исчезнувших цивилизаций в назидание.
Я, словно Дон Кихот, сражаюсь с могущественным чудовищем – выгодой. Со стороны сие выглядит глупо и смешно. Согласен, но иначе и не могу. Войну ежесекундно начинаю первым делом с самим собой, ибо мозг не утихая пылает и властно нашёптывает: Уланорда, ты же не тупой, используй ситуацию и греби бабло. Бывает и проигрываю бой…)
Согласно ст.75 Закона №176-VI от 05.07.2018 г., юридический консультант это физическое лицо, имеющее (одновременно):
высшее юридическое образование;
стаж работы по юридической специальности не менее 2 лет;
прошедшее аттестацию;
являющееся членом палаты юридических консультантов и оказывающее юридическую помощь.
Юридическим консультантом не может быть лицо:
признанное в судебном порядке недееспособным либо ограниченно дееспособным;
имеющее непогашенную или неснятую в установленном законом порядке судимость (при этом погашенная судимость не может быть препятствием для ведения деятельности в качестве юридического консультанта).
С 01.01.2020 г. юридических консультантов наряду с адвокатами обязали также страховать свою гражданско-правовую ответственность за выданные консультации и иную юридическую помощь (ст.36 (адвокаты) и ст.77 (юридические консультанты) закона №176-VI от 05.07.2018 г.).
Таким образом, юридические консультанты не вправе оказывать юридическую помощь, если ими не заключен договор страхования профессиональной ответственности. Это защищает клиентов юридического консультанта от вреда их имущественным интересам, который может возникнуть вследствие его профессиональных ошибок.
Под профессиональными ошибками понимаются (п.3 ст.77 закона №176-VI от 05.07.2018 г.):
пропуск процессуальных сроков;
неправильное оформление документов;
неизвещение клиента о последствиях совершаемых юридических действий, повлекших причинение ему вреда;
утрата или порча документов, полученных от клиента;
иные действия (бездействия), предусмотренные договором страхования профессиональной ответственности.
Как юридическому консультанту официально зарегистрировать свою деятельность?
С появлением официального статуса, возник вопрос, как же юридическим консультантам регистрировать свою деятельность в налоговой?
Согласно п.2 ст.75 Закона №176-VI от 05.07.2018 г., юридический консультант может оказывать юридическую помощь самостоятельно:
занимаясь частной практикой в виде индивидуального предпринимательства;
без государственной регистрации в качестве индивидуального предпринимателя;
на основании трудового договора с юридическим лицом.
Очевидными вариантами оформления деятельности, на первый взгляд, являются:
регистрация в качестве плательщика ЕСП (поскольку нет наемных работников).
оформление в виде лица занимающегося частной практикой;
работа в рамках трудового договора;
работа в рамках договора ГПХ.
оформление ИП;
Но что по этому поводу говорят другие нормативные документы? Все ли эти варианты подходят для юридического консультанта? Разберемся по порядку.
Почему юридическому консультанту не подойдет регистрация в качестве плательщика ЕСП?
Согласно пп.2 и пп.3 п.1 ст.774 НК РК, плательщик ЕСП:
не должен иметь наемных работников;
не должен регистрироваться в качестве ИП;
оказывает услуги исключительно физлицам, не являющимся налоговыми агентами.
Казалось бы, условия подходят под деятельность юридического консультанта. Однако, п.3 ст.774 гласит, что плательщиками ЕСП не могут быть лица, которые оказывают услуги на территории объектов коммерческой недвижимости, а также торговых объектов, в том числе находящихся на праве собственности, аренды, пользования, доверительного управления;
Таким образом, регистрация в качестве плательщика ЕСП не позволит юридическому консультанту:
работать с юридическими лицами (пп.3 п.1 ст.774 НК РК);
иметь офис (пп.1 п.3 ст.774 НК РК);
получать доход выше 1 175 МРП в год (п.2 ст.774 НК РК).
Почему юридическому консультанту не подойдет регистрация в качестве лица, занимающегося частной практикой?
Согласно пп.19 п.1 ст.1 НК РК к лицам, занимающимся частной практикой, относятся:
частные нотариусы;
частные судебные исполнители;
адвокаты;
профессиональные медиаторы.
Как видим, юридических консультантов в данном списке нет. Следовательно, зарегистрироваться в качестве лица, занимающегося частной практикой, такой специалист не вправе.
Возможно, в будущем нормативная база будет доработана и юридические консультанты войдут в перечень частнопрактикующих лиц (что было бы логично). Однако, на текущий момент такой вариант законодательством не предусмотрен.
Какие ограничения накладывает на юридического консультанта работа в рамках трудового договора?
Следующий вариант – заключить с юридическим лицом трудовой договор. Это избавит юридического консультанта:
от необходимости регистрировать свою деятельность;
от уплаты ИПН;
от уплаты взносов и отчислений.
Все налоги и другие платежи за него будет исчислять и перечислять работодатель в качестве налогового агента. Также в этом случае нет законодательных ограничений по верхней планке доходов.
Однако, этот вариант не позволит юридическому консультанту работать с другими организациями (если с ними так же не будет заключен трудовой договор) и с физическими лицами, если только не заключит с ними отдельный договор ГПХ.
В чем плюсы и минусы работы по договору ГПХ?
Работа по договору ГПХ относится к варианту «без государственной регистрации в качестве индивидуального предпринимателя».
Согласно пп.4-1 ст.19 ГК РК, если физическое лицо выполняет некоторые работы, оказывает услуги, занимается иной деятельностью без привлечения наемных работников, оно может не регистрироваться в качестве ИП. Работы (услуги) могут выполняться:
по договору подряда (ст.616 ГК РК);
по договору возмездного оказания услуг (ст.683 ГК РК).
Для юридического консультанта применим договор возмездного оказания услуг.
В случае выбора этого варианта, юридический консультант обязан выдавать акты выполненных работ (оказанных услуг).
Заказчик – налоговый агент уплачивает за исполнителя, удерживая из суммы договора:
ИПН 10%;
ОПВ 10%;
ВОСМС 2%.
Эти платежи заказчик уплачивает в том случае, если он является:
ИП;
частнопрактикующим лицом;
юрлицом;
структурным подразделением юрлица.
Соцотчисления за работающего по договору ГПХ юридического консультанта не уплачиваются. Этот факт не позволит ему получить соцвыплату из ГФСС в случае потери дохода (например, при выходе в декрет).
Если же заказчик – физическое лицо, не являющееся налоговым агентом, то в этом случае обязанность отчитаться перед налоговой и уплатить все налоги и взносы лежит на самом юридическом консультанте.
Касательно ОПВ, отметим, что их уплата в этом случае является добровольной. Так, согласно пп.5 п.2 ст.24 закона №105-V от 21.06.2013 г. «О пенсионном обеспечении…» физические лица, работающие по трудовому договору, получающие доходы по договорам ГПХ, заключенным с физическими лицами, не являющимися налоговыми агентами, вообще освобождены от уплаты ОПВ.
Т.е., если юридический консультант работает где-либо по трудовому договору и при этом дополнительно заключил договор ГПХ с физлицом, то ОПВ он уплачивать за себя не обязан.
Но в любом случае (даже если не имеется заключенного параллельно трудового договора), он вправе сделать это добровольно по ставке 10% применительно к сумме полученного по договору ГПХ, но не менее 10% от 1 МЗП (п.2 ст.39, п.5 ст.25 закона №105-V от 21.06.2013 г.).
Касательно ВОСМС, получатель доходов по договорам ГПХ (если заказчик – не налоговый агент) уплачивает их как самостоятельный плательщик. При этом:
ставка ВОСМС составляет 5% от объекта исчисления (п.4 ст.28 закона №405-V от 16.11.2015 г. «Об обязательном социальном медицинском страховании»);
объектом исчисления является 1 МЗП (п.6 ст.28 закона №405-V).
Касательно соцотчислений в свою пользу: ст.7 закона №286-VI от 26.12.2019 г. «Об обязательном социальном страховании» не указывает юридических консультантов в перечне лиц, подлежащих обязательному социальному страхованию. В ст.7 упоминаются лица, занимающиеся частной практикой, но юридические к консультанты, как мы выяснили ранее, к этой категории не относятся. Следовательно, уплачивать СО за себя юридические консультанты не обязаны.
Касательно ИПН, физические лица, получившие доходы по договорам ГПХ, должны самостоятельно представлять декларацию по индивидуальному подоходному налогу и социальному налогу (ФНО 200.00)
Налоговым периодом формы 200.00 является квартал. Таким образом, форма представляется 4 раза в год (ежеквартально), до 15 числа второго месяца, следующего за отчетным налоговым периодом:
за 1 квартал — до 15 мая;
за 2 квартал — до 15 августа;
за 3 квартал — до 15 ноября;
за 4 квартал — до 15 февраля следующего года.
Оформление юридического консультанта в качестве ИП.
Согласно п.2 ст.35 Предпринимательского кодекса, обязательной регистрации в налоговой в качестве ИП подлежат физлица, отвечающие одному из условий:
использующие наемных работников на постоянной основе;
получающие годовой доход от предпринимательской деятельности свыше 12 МЗП.
Как видим, деятельность юридического консультанта может попадать как минимум под условие касательно годового дохода, а значит, требует регистрации в качестве ИП.
При этом, согласно пп.3 п.2 ст.683 НК РК, юридический консультант не вправе применять спецрежимы (патент, упрощенку, фиксированный вычет), поскольку оказание консультационных услуг, деятельность в области права, юстиции и правосудия применение СНР для субъектов малого бизнеса не позволяет. Следовательно, юридический консультант может оформить свою предпринимательскую деятельность в качестве ИП на ОУР.
Мнения о том, что юридическим консультантам предпочтительнее оформиться в качестве ИП на ОУР придерживается и налоговый комитет:
Ответ Председателя КГД МФ РК от 19.07.2019 г. на вопрос от 05.07.2019 г.№ 557332/1;
Ответ Председателя КГД МФ РК от 29.03.2019 г. на вопрос от 14.03.2019 г. № 540654
Основной налог, который платит ИП на ОУР -10% ИПН с прибыли (не с дохода).
Помимо этого уплачиваются:
2 МРП минус соцотчисления — соцналог со своей зарплаты;
10% от своей зарплаты – ОПВ за себя;
3,5% от своей зарплаты – соцотчисления за себя;
5% от 1,4 МЗП (т.е. сумму 2 975 тг. на 2021 г.) – ВОСМС за себя.
ИП на ОУР сам устанавливает себе размер базы для исчисления ОПВ (в диапазоне от 1 до 50 МЗП) и СО (в диапазоне от 1 до 7 МЗП). ИПН со своей зарплаты предприниматель не уплачивает.
Ежеквартально до 15 числа второго месяца, следующего за отчетным кварталом, подается декларация по ф.200.00.
Налоговым периодом для уплаты 10% от дохода ИП на ОУР также является квартал. Уплатить налог нужно до 25 числа второго месяца, следующего за отчетным кварталом.
Остальные платежи в свою пользу уплачиваются ежемесячно до 25 числа следующего месяца (т.е. до 25 февраля – за январь и т.д.).
Облагаются ли НДС консультационные услуги?
Согласно п.1 ст.82 НК РК, если юридический консультант зарегистрируется в качестве ИП на ОУР, он подлежит постановке на учет по НДС:
в добровольном порядке;
при превышении минимального годового оборота в 30 000 МРП.
Облагаемым оборотом, согласно пп.1 п.1 ст.369 НК РК, будет являться оборот по оказанию услуг. При этом, согласно п.2 ст.372 НК РК, оборот по оказанию услуг включает в себя любое оказание услуг, в том числе безвозмездное, а также любую деятельность за вознаграждение, отличную от реализации товара.
Следовательно, если юридический консультант превысит годовой оборот и встанет на учет по НДС, то оказываемые консультационные услуги будут признаваться облагаемым оборотом по НДС.
В этом случае у лица возникнет обязанность ежеквартально отчитываться по ф.300.00. – до 15 числа второго месяца, следующего за отчетным кварталом (п.1 ст.424 НК РК).
Уплачивается НДС в бюджет до 25 числа второго месяца, следующего за отчетным кварталом (п.1 ст.425 НК РК).
Нужно ли юридическому консультанту применять онлайн-кассу?
Согласно п.1 ст.166 НК РК, денежные расчеты требуют применения ККМ (онлайн-касс). Исключение сделано только для лиц, перечисленных в п.2 ст.166 НК РК (в т.ч. для физлиц, частных судебных исполнителей, нотариусов, медиаторов).
Для юридических консультантов исключений не предусмотрено.
Следовательно, если юридический консультант будет оформлен в качестве ИП на ОУР и будет вести расчеты посредством наличных денег или платежных карт, то ему необходимо будет применять онлайн-кассу и выдавать чеки.
Итоги:
Юридическому консультанту можно работать:
по трудовому договору;
по договору ГПХ;
в качестве ИП на ОУР.
В качестве лица, занимающегося частной практикой, юридический консультант оформиться не вправе.
Оформление в качестве плательщика ЕСП хотя и не запрещено напрямую, но накладывает ограничения по доходу и наличию офиса, а также может вызвать спорные ситуации с налоговыми органами.
Депутаты Сената на пленарном заседании 22 июня одобрили закон "О внесении изменений и дополнений в некоторые законодательные акты Республики Казахстан по вопросам организации дорожного движения". Поправки затрагивают в том числе регулирование движения электросамокатов, сообщает Zakon.kz.
Закон инициирован депутатами Мажилиса, чтобы ввести регулирование на малые электрические транспортные средства и электросамокаты. С докладом о законе выступил депутат Сената Евгений Больгерт.
"Водители электрических самокатов двигаются по велосипедной дорожке, велосипедной полосе движения. При их отсутствии допускается движение электрических самокатов по правому краю проезжей части дороги с соблюдением условий и запретов, вводимых законом. В частности, это достижение 18-летнего возраста, наличие водительского удостоверения на право управления транспортным средством любой категории, наличие застегнутого шлема, а при передвижении в темное время суток – наличие светоотражающего предмета, обеспечивающего видимость водителям других транспортных средств".
По тротуару или пешеходной дорожке допускается движение электросамокатов со скоростью не более 6 км в час. Также предусматриваются права и обязанности водителей малого электрического транспортного средства и электрического самоката. Устанавливаются запреты для водителей мопедов, велосипедов, малых электрических транспортных средств и электросамокатов.
Кроме того, внесены поправки, устанавливающие основания остановки транспортных средств сотрудниками органов внутренних дел для проверки транспортных средств, зарегистрированных в компетентном органе другого государства, на соответствие требованиям, предусмотренным законом "О дорожном движении".
Вводится государственная монополия в области изготовления свидетельств о государственной регистрации транспортных средств, водительских удостоверений и государственных регистрационных номерных знаков. Правом на осуществление данными видами деятельности наделяется республиканское государственное предприятие на праве хозяйственного ведения при МВД РК.
Закон "О разрешениях и уведомлениях" дополняется новым видом уведомления о начале или прекращении деятельности учебных организаций по подготовке водителей транспортных средств.
"Принятый Мажилисом закон является первым шагом в сфере правового регулирования порядка использования средств индивидуального передвижения. Вместе с тем имеется еще ряд вопросов, требующих своего законодательного решения в будущем, с учетом апробирования на практике вводимых правовых новелл, а также международного опыта регулирования порядка эксплуатации электросамокатов и малых электрических транспортных средств".
174 сельских акима региона наказаны за приписки по количеству домашнего скота
«Прокуратурой Туркестанской области в рамках проекта «Доступное пастбище» все 174 сельских акима привлечены к административной ответственности по статье 498 Кодекса Республики Казахстан об административных правонарушениях (приписки и искажение данных статистики) на 5 млн тенге, сообщает пресс-служба https://www.gov.kz/memleket/entities/prokuratura-turkestan/press/news/details/577846?lang=ru
«Акимы с целью «улучшения» показателей по производству молока и мяса на селе умышленно приписывали в статистических отчетах частного сектора количество животных крестьянский хозяйств.
Впоследствии данная неправильная отчетность была использована районными акиматами при формировании и утверждении Планов управлений пастбищами.
На сегодня, указанная статистика прокурорами приведена в соответствие, и реальная потребность общими пастбищами по области снижена в 3 раза, то есть с 2,1 млн га до 652 тыс. га.
Кроме того, по актам прокуроров акиматами региона начата работа по пересмотру всех ранее утвержденных аналогичных Планов.
В целях недопущения подобных нарушений впредь в Агентство по стратегическому планированию и реформам, Министерство сельского хозяйства и Министерство цифрового развития, инноваций и аэрокосмической промышленности направлены ряд предложений об интеграции имеющихся программных обеспечений в области животноводства».
В январе прошлого года председатель Меркенского районного суда Серик Махамбетов дважды совершил непроцессуальный контакт с участником судебного процесса. Он приходил домой к ветерану Афганской войны, жителю села Мерке Саиту Рузиеву. Об этом сообщил Ratel.kz.
На тот момент «афганец» безуспешно пытался сначала наложить ограничения на действия с недвижимостью, а после ее продажи отсудить свою долю от дома, который его бывшая жена продала мажилисмену от партии «Ауыл» Жигули Дайрабаеву без его ведома.
Председатель Меркенского суда Серик Махамбетов оставил иск без рассмотрения из-за того, что «афганцу» поздно прислали СМС-уведомление с приглашением на процесс. Однако, ветеран написал в Верховный суд жалобу на Серика Махамбетова. Позже ее спустили в областной суд. Это и стало причиной визита председателя Меркенского суда.
«Дома он просил меня написать опровержение на имя председателя апелляционной коллегии по гражданским делам облсуда Жомарта Рустембекова. Махамбетов мне сказал, что в облсуде ему пригрозили: «Или реши вопрос с Рузиевым, или у тебя будет билет в один конец», - рассказал «афганец».
К несчастью председателя суда этот разговор и сама встреча были записаны.
Саиту Рузиеву все же удалось отсудить свою долю. Судья Рыскуловского районного суда Сержан Калкабаев удовлетворил все три требования ветерана: договор купли-продажи дома был признан недействительным. Особняк суд признал общим, совместно нажитым в браке и определил долю ветерана в этом доме в 50 процентов.
Комиссия по судебной этике признала факт «совершения порочащего проступка, противоречащего судебной этике» председателем Меркенского районного суда Жамбылской области Сериком Махамбетовым.
Решением Судебного жюри председатель Меркенского районного суда Жамбылской области Махамбетов С.К. привлечен к дисциплинарной ответственности за совершение порочащего проступка, противоречащего судейской этике, с применением взыскания в виде выговора.
Руководитель аппарата Высшего судебного совета Анвар Сабиров в ответе на запрос журналистов сообщил, что «в соответствии со статьями 33 и 34 Конституционного закона "О судебной системе и статусе судей Республики Казахстан" наложение дисциплинарного взыскания в виде выговора не влечет приостановления или прекращения полномочий судьи».
На производство 2 млн тонн водорода потребуется 60 млн тонн воды
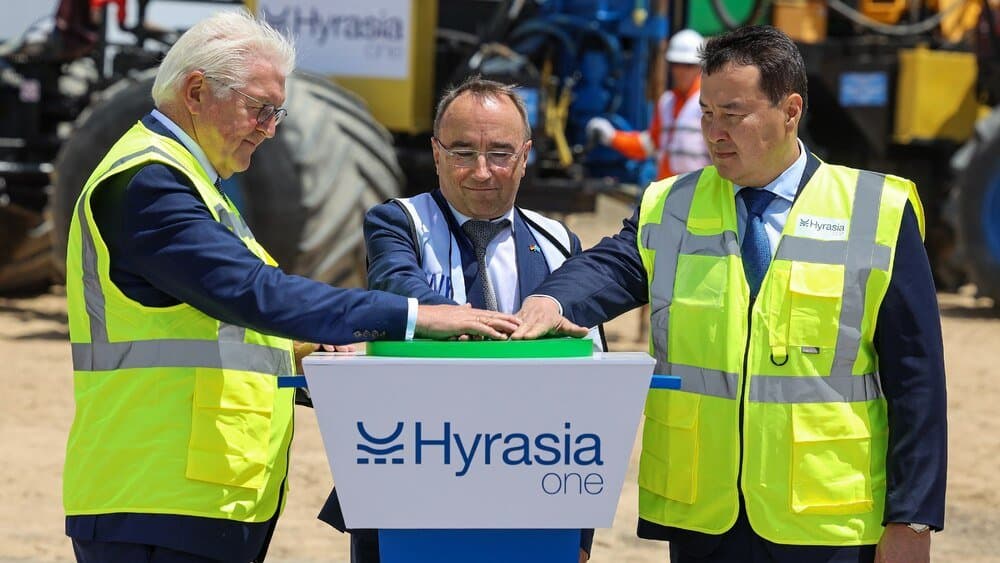
В рамках строительства завода по производству «зелёного» водорода в Мангистауской области с участием федерального президента Германии Франк-Вальтера Штайнмайера и премьер-министра Казахстана Алихана Смаилова 21 июня состоялась церемония запуска пробного бурения.
Комментарий. Проект стоимостью $50 млрд реализуется немецкой компанией Svevind. В Мангистауской области планируется построить солнечные и ветровые станции общей мощностью 40 ГВт. Это позволит выпускать до 2 млн тонн «зелёного» водорода, или 11 млн тонн «зелёного» аммиака в год. Начало геологического бурения знаменует собой новый этап в развитии проекта — это даст возможность получить важные данные для точного анализа подземных пород и проработки последующих этапов, говорится в сообщении пресс-службы правительства РК.
По информации главы Svevind Вольфганга Кроппа, в мире еще не был реализован ни один проект по производству «зелёного» водорода в таких масштабах.
Остаётся без ответа вопрос: где в вододефицитном Мангыстау брать воду для производства водорода в таких объемах? В мелеющем Каспии? Как говорят специалисты, для производства 1 тонны водорода методом электролиза требуется 9 тонн очищенной или 18 тонн обычной природной воды. В случае с Мангыстау морской воды потребуется еще больше.
Также установки по производству водорода требовательны с точки зрения охлаждения, на которое дополнительно потребуется вода. По самым грубым подсчетам, заводу по производству водорода мощностью 2 млн тонн в год потребуется порядка 60 млн тонн воды ежегодно.
Признаны необоснованными претензии по сверхнормативному хранению серы
Специализированный межрайонный административный суд Астаны частично удовлетворил иск оператора Кашаганского консорциума – компании NCOC – к департаменту экологии по Атырауской области. В частности, признаны необоснованными претензии по сверхнормативному хранению серы, сообщает https://t.me/oilgazKZ
Комментарий. Судья частично удовлетворил иск NCOC, признав незаконными и отменив предписания об устранении нарушений по следующим пунктам: сверхнормативное размещение серы на площадках складирования установки комплексной подготовки нефти и газа "Болашак" в объеме более 1 млн тонн; несоблюдение требования госэкспертизы к изоляции площадки для хранения серы гидропленкой; недостача 14 дополнительных фильтров для очистки производных аммиака. Таким образом, громкие претензии экологов к международному консорциуму по серному вопросу были признаны в итоге несостоятельными. Суд обязал природоохранный департамент в течение месяца исполнить вынесенное решение.
Минюстом Турции удовлетворён запрос Генпрокуратуры Казахстана о выдаче подозреваемой в незаконном хранении в целях сбыта и сбыте наркотических средств в особо крупном размере. В ходе расследования дела подозреваемая скрылась от органа уголовного преследования и была объявлена в международный розыск.
Как сообщили в агентстве, деньги были выделены в качестве субсидий в рамках национального проекта по развитию агропромышленного комплекса на 2021-2025 годы. Организованная преступная группа действовала с 2022 года по настоящее время.